Domain kbkg.de kaufen?
Wir ziehen mit dem Projekt
kbkg.de um.
Sind Sie am Kauf der Domain
kbkg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kbkg.de kaufen?
Wie kann man steuerliche Optimierungen im Rahmen der persönlichen Finanzplanung umsetzen?
Man kann steuerliche Optimierungen durch die Nutzung von steueroptimierten Anlageprodukten wie beispielsweise ETFs oder Riester-Rente umsetzen. Zudem können auch steuerliche Freibeträge und -grenzen ausgeschöpft werden, um die Steuerlast zu minimieren. Eine regelmäßige Überprüfung der persönlichen Finanzsituation und gegebenenfalls die Beratung durch einen Steuerberater können ebenfalls helfen, steuerliche Optimierungen vorzunehmen. **
Wann sollte der Abzugszeitpunkt für steuerliche Betriebsausgaben in der Buchhaltung berücksichtigt werden?
Der Abzugszeitpunkt für steuerliche Betriebsausgaben sollte in der Buchhaltung berücksichtigt werden, wenn die Ausgaben wirtschaftlich verursacht sind. Dies kann zum Zeitpunkt des Leistungsbezugs, der Rechnungsstellung oder der Zahlung sein. Die genaue Regelung kann je nach Steuergesetzgebung variieren. **


Ähnliche Suchbegriffe für Steuerliche Lasten
Top-Angebote
Produkte zum Begriff Steuerliche Lasten:
-
Verluste im Steuerrecht. Verlustverrechnung, steuerliche Verlustnutzung und Beschränkungen im internationalen Vergleich, Taschenbuch von Anna Olbrück,Verluste Im Steuerrecht. Verlustverrechnung, Steuerliche Verlustnutzung Und Beschränkungen Im Internationalen Vergleich, Taschenbuch Von Anna Olbrück, Grin, 978-3-668-60910-5, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
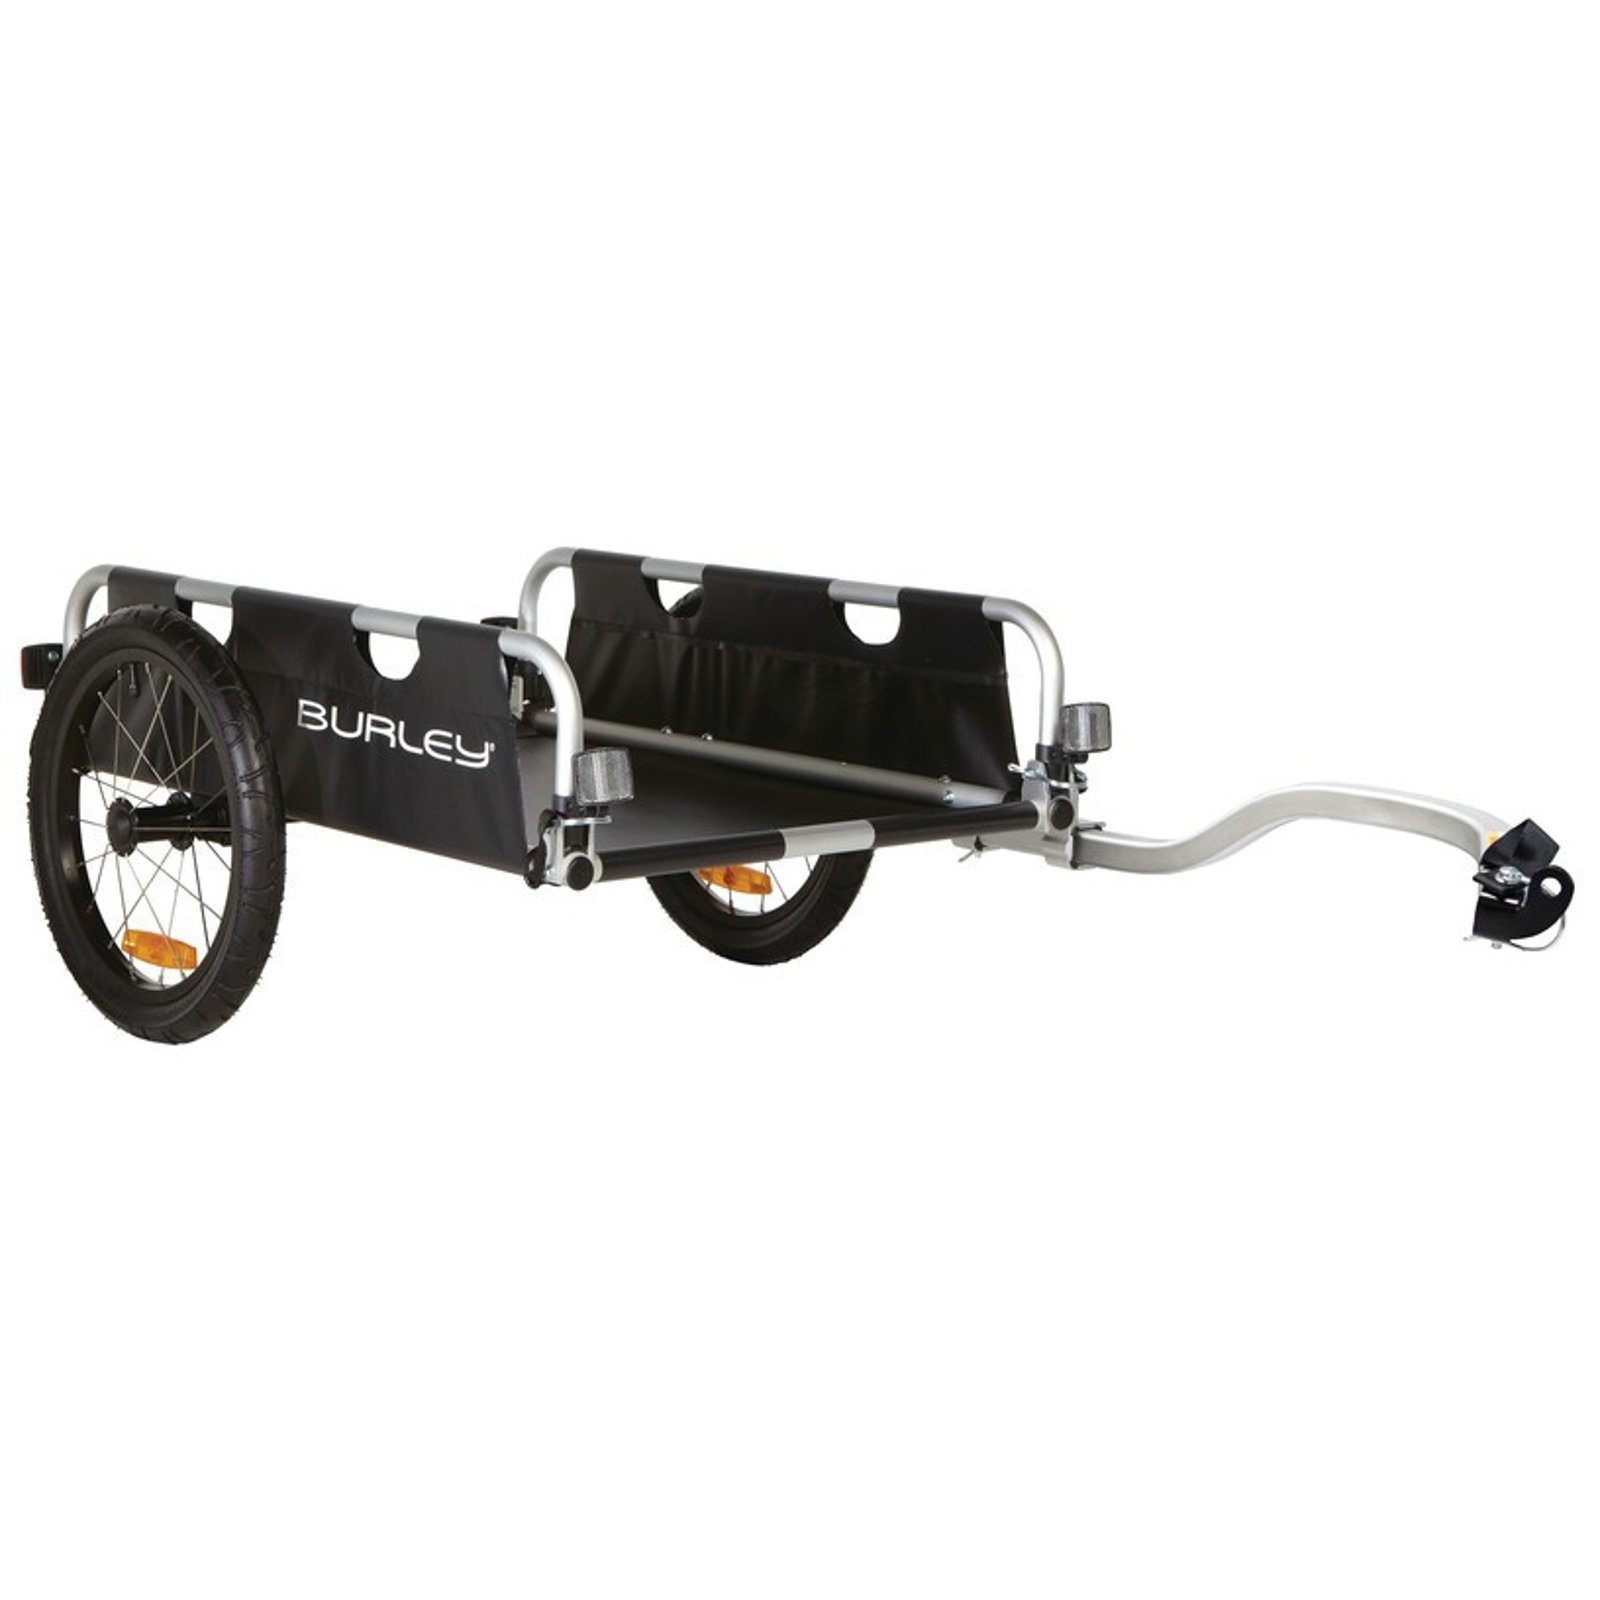
Burley Lasten Fahrradanhänger Flatbed, SchwarzDer Burley Flatbed Fahrrad-Lasten-Anhänger ist ein robuster und leichter Transportanhänger, der speziell für den Lastentransport und sperrige Ladung entwickelt wurde. Dank seines niedrigen Schwerpunkts kann der Fahrradanhänger sicher und stabil mit bis zu 45kg belastet werden. Der Anhänger ist kompakt zusammenfaltbar und somit nach jedem Transport einfach zu verstauen. - robuster und leichter Transportanhänger - speziell konzipiert für den Lastentransport und sperrige Ladung - kompakt zusammenfaltbar - 16"-Aluminium-Speichenlaufräder mit Strassenbereifung und Push-Button-Funktion - Flex Connector erlaubt es das angekuppelte Fahrrad abzulegen - weitere Bereifungen möglich: 16"x3"-Geländebereifung - Inklusive Deichsel - niedriger Schwerpunkt - Gepäcknetz und Packtasche optional erhältlich Technische Daten Gewicht: ca. 6,6 kg Zuladung: max. 45 kg Stauraum (LxBxH): ca. 82,5 x 52,0 x 18,0 cm Außenmaße, aufgebaut (LxBxH): ca. 83,8 x 78,5 x 40,9 cm Außenmaße, gefaltet (LxBxH): ca. 84,0 x 58,4386,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FACOM Transportwagen fuer schwere LastenKommissionierwagen für schwere Lasten Traglast 500 kgProduktstärken:Ideal zum Abstellen und Transportieren schwerer LastenMaximale Widerstandsfähigkeit und HandlichkeitTraglast: 500 kgExtrem widerstandsfähige, geschweißte StahlrohrstrukturObere Platte und untere Ablage aus 20/10 mm StahlLeicht fahrbar4 große Räder: 2 schwenkbare Räder (mit Feststeller) und 2 stationäre Räder, Ø 160 mm, gummibereift, damit der Wagen (auch stark beladen) leicht fahrbar istRobuster und bequemer GriffObere Platte mit 25 mm hohem Rand auf 3 Seiten (davon 2 hochklappbar), damit beim Transport keine Gegenstände/Werkzeuge herunterfallen könnenUntere Kanten zum Schutz der Fersen abgerundetZubehör: Zusätzliche Ablagen aus verzinktem Stahlblech (2 mm stark) mit erhöhten Kanten zur SturzsicherungTechnische Daten:H [mm]: 903L [mm]: 1092T [mm]: 617[kg]: 42670,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie können Arbeitnehmer ihre Steuererklärung optimal nutzen, um steuerliche Vorteile zu erzielen?
Arbeitnehmer sollten alle relevanten Belege sammeln und absetzbare Ausgaben wie Fahrtkosten, Arbeitsmittel oder Fortbildungskosten angeben. Zudem sollten sie prüfen, ob sie Werbungskostenpauschale oder andere Steuervergünstigungen in Anspruch nehmen können. Eine fristgerechte Abgabe der Steuererklärung und gegebenenfalls die Hilfe eines Steuerberaters können dabei helfen, steuerliche Vorteile optimal zu nutzen. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen in verschiedenen Ländern? Welche Methoden der Gewinnermittlung werden in der Buchhaltung und Steuererklärung angewendet? Wie können Unternehmen ihre Gewinnermittlung optimieren, um ihre steuerliche Belastung zu minimieren?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen in verschiedenen Ländern, da unterschiedliche Steuersysteme und -sätze auf den ermittelten Gewinn angewendet werden. In der Buchhaltung und Steuererklärung werden verschiedene Methoden der Gewinnermittlung angewendet, wie z.B. die Einnahmen-Überschuss-Rechnung, die Bilanzierung nach HGB oder IFRS und die Gewinn- und Verlustrechnung. Unternehmen können ihre Gewinnermittlung optimieren, um ihre steuerliche Belastung zu minimieren, indem sie z.B. steueroptimierte Abschreibungen nutzen, Gewinne in steuergünstige Länder verlagern, steueroptimierte Finanzierungsstrukturen wählen oder steuergünstige Rechtsformen nutzen. Zudem können sie auch **
-
Welche Berufe gibt es im Bereich Wirtschaftsprüfung oder Steuerberatung?
Im Bereich Wirtschaftsprüfung gibt es Berufe wie Wirtschaftsprüfer, Prüfungsassistenten, Prüfungsleiter und Prüfungspartner. Im Bereich Steuerberatung gibt es Berufe wie Steuerberater, Steuerfachangestellte, Steuerfachwirte und Steuerassistenten. **
Wie kann man verschiedene steuerliche Abzüge und Nachlässe in der Steuererklärung optimal nutzen?
Um verschiedene steuerliche Abzüge und Nachlässe optimal zu nutzen, sollte man alle relevanten Belege sammeln und prüfen. Zudem ist es ratsam, sich über aktuelle Steuergesetze und -änderungen zu informieren, um keine Möglichkeiten zu verpassen. Schließlich kann es hilfreich sein, professionelle Hilfe in Anspruch zu nehmen, um sicherzustellen, dass man alle steuerlichen Vorteile vollständig ausschöpft. **
Wie beeinflusst die steuerliche Belastung das Einkommen und die Finanzplanung von Einzelpersonen und Unternehmen?
Die steuerliche Belastung reduziert das verfügbare Einkommen von Einzelpersonen und Unternehmen, da ein Teil des Einkommens an den Staat abgeführt werden muss. Eine hohe Steuerlast kann die finanzielle Planung erschweren und die Investitionsentscheidungen beeinflussen. Steuerliche Anreize und Vergünstigungen können jedoch genutzt werden, um die Steuerlast zu minimieren und die finanzielle Situation zu optimieren. **
Top-Angebote
Produkte zum Begriff Steuerliche Lasten:
-
Verluste im Steuerrecht. Verlustverrechnung, steuerliche Verlustnutzung und Beschränkungen im internationalen Vergleich, Taschenbuch von Anna Olbrück,Verluste Im Steuerrecht. Verlustverrechnung, Steuerliche Verlustnutzung Und Beschränkungen Im Internationalen Vergleich, Taschenbuch Von Anna Olbrück, Grin, 978-3-668-60910-5, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man steuerliche Optimierungen im Rahmen der persönlichen Finanzplanung umsetzen?
Man kann steuerliche Optimierungen durch die Nutzung von steueroptimierten Anlageprodukten wie beispielsweise ETFs oder Riester-Rente umsetzen. Zudem können auch steuerliche Freibeträge und -grenzen ausgeschöpft werden, um die Steuerlast zu minimieren. Eine regelmäßige Überprüfung der persönlichen Finanzsituation und gegebenenfalls die Beratung durch einen Steuerberater können ebenfalls helfen, steuerliche Optimierungen vorzunehmen. **
-
Wann sollte der Abzugszeitpunkt für steuerliche Betriebsausgaben in der Buchhaltung berücksichtigt werden?
Der Abzugszeitpunkt für steuerliche Betriebsausgaben sollte in der Buchhaltung berücksichtigt werden, wenn die Ausgaben wirtschaftlich verursacht sind. Dies kann zum Zeitpunkt des Leistungsbezugs, der Rechnungsstellung oder der Zahlung sein. Die genaue Regelung kann je nach Steuergesetzgebung variieren. **
-
Wie können Arbeitnehmer ihre Steuererklärung optimal nutzen, um steuerliche Vorteile zu erzielen?
Arbeitnehmer sollten alle relevanten Belege sammeln und absetzbare Ausgaben wie Fahrtkosten, Arbeitsmittel oder Fortbildungskosten angeben. Zudem sollten sie prüfen, ob sie Werbungskostenpauschale oder andere Steuervergünstigungen in Anspruch nehmen können. Eine fristgerechte Abgabe der Steuererklärung und gegebenenfalls die Hilfe eines Steuerberaters können dabei helfen, steuerliche Vorteile optimal zu nutzen. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ähnliche Suchbegriffe für Steuerliche Lasten
-
Burley Lasten Fahrradanhänger Flatbed, SchwarzDer Burley Flatbed Fahrrad-Lasten-Anhänger ist ein robuster und leichter Transportanhänger, der speziell für den Lastentransport und sperrige Ladung entwickelt wurde. Dank seines niedrigen Schwerpunkts kann der Fahrradanhänger sicher und stabil mit bis zu 45kg belastet werden. Der Anhänger ist kompakt zusammenfaltbar und somit nach jedem Transport einfach zu verstauen. - robuster und leichter Transportanhänger - speziell konzipiert für den Lastentransport und sperrige Ladung - kompakt zusammenfaltbar - 16"-Aluminium-Speichenlaufräder mit Strassenbereifung und Push-Button-Funktion - Flex Connector erlaubt es das angekuppelte Fahrrad abzulegen - weitere Bereifungen möglich: 16"x3"-Geländebereifung - Inklusive Deichsel - niedriger Schwerpunkt - Gepäcknetz und Packtasche optional erhältlich Technische Daten Gewicht: ca. 6,6 kg Zuladung: max. 45 kg Stauraum (LxBxH): ca. 82,5 x 52,0 x 18,0 cm Außenmaße, aufgebaut (LxBxH): ca. 83,8 x 78,5 x 40,9 cm Außenmaße, gefaltet (LxBxH): ca. 84,0 x 58,4386,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FACOM Transportwagen fuer schwere LastenKommissionierwagen für schwere Lasten Traglast 500 kgProduktstärken:Ideal zum Abstellen und Transportieren schwerer LastenMaximale Widerstandsfähigkeit und HandlichkeitTraglast: 500 kgExtrem widerstandsfähige, geschweißte StahlrohrstrukturObere Platte und untere Ablage aus 20/10 mm StahlLeicht fahrbar4 große Räder: 2 schwenkbare Räder (mit Feststeller) und 2 stationäre Räder, Ø 160 mm, gummibereift, damit der Wagen (auch stark beladen) leicht fahrbar istRobuster und bequemer GriffObere Platte mit 25 mm hohem Rand auf 3 Seiten (davon 2 hochklappbar), damit beim Transport keine Gegenstände/Werkzeuge herunterfallen könnenUntere Kanten zum Schutz der Fersen abgerundetZubehör: Zusätzliche Ablagen aus verzinktem Stahlblech (2 mm stark) mit erhöhten Kanten zur SturzsicherungTechnische Daten:H [mm]: 903L [mm]: 1092T [mm]: 617[kg]: 42670,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen in verschiedenen Ländern? Welche Methoden der Gewinnermittlung werden in der Buchhaltung und Steuererklärung angewendet? Wie können Unternehmen ihre Gewinnermittlung optimieren, um ihre steuerliche Belastung zu minimieren?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen in verschiedenen Ländern, da unterschiedliche Steuersysteme und -sätze auf den ermittelten Gewinn angewendet werden. In der Buchhaltung und Steuererklärung werden verschiedene Methoden der Gewinnermittlung angewendet, wie z.B. die Einnahmen-Überschuss-Rechnung, die Bilanzierung nach HGB oder IFRS und die Gewinn- und Verlustrechnung. Unternehmen können ihre Gewinnermittlung optimieren, um ihre steuerliche Belastung zu minimieren, indem sie z.B. steueroptimierte Abschreibungen nutzen, Gewinne in steuergünstige Länder verlagern, steueroptimierte Finanzierungsstrukturen wählen oder steuergünstige Rechtsformen nutzen. Zudem können sie auch **
-
Welche Berufe gibt es im Bereich Wirtschaftsprüfung oder Steuerberatung?
Im Bereich Wirtschaftsprüfung gibt es Berufe wie Wirtschaftsprüfer, Prüfungsassistenten, Prüfungsleiter und Prüfungspartner. Im Bereich Steuerberatung gibt es Berufe wie Steuerberater, Steuerfachangestellte, Steuerfachwirte und Steuerassistenten. **
-
Wie kann man verschiedene steuerliche Abzüge und Nachlässe in der Steuererklärung optimal nutzen?
Um verschiedene steuerliche Abzüge und Nachlässe optimal zu nutzen, sollte man alle relevanten Belege sammeln und prüfen. Zudem ist es ratsam, sich über aktuelle Steuergesetze und -änderungen zu informieren, um keine Möglichkeiten zu verpassen. Schließlich kann es hilfreich sein, professionelle Hilfe in Anspruch zu nehmen, um sicherzustellen, dass man alle steuerlichen Vorteile vollständig ausschöpft. **
-
Wie beeinflusst die steuerliche Belastung das Einkommen und die Finanzplanung von Einzelpersonen und Unternehmen?
Die steuerliche Belastung reduziert das verfügbare Einkommen von Einzelpersonen und Unternehmen, da ein Teil des Einkommens an den Staat abgeführt werden muss. Eine hohe Steuerlast kann die finanzielle Planung erschweren und die Investitionsentscheidungen beeinflussen. Steuerliche Anreize und Vergünstigungen können jedoch genutzt werden, um die Steuerlast zu minimieren und die finanzielle Situation zu optimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.